Esta aula em 36 minutos: o índice
Atualizado em set/2026. Quem te mostra isso aqui é o Universo Narrado, com mais de 1 milhão de inscritos no YouTube e quase 2.000 aulas gratuitas de Física e Matemática. Esta página é o capítulo de Amortização e Parcelamento da aula, em texto, com o minuto de cada passo. Sem resumo de legenda: é a explicação do professor, editada.
| No vídeo | O que acontece |
|---|---|
| 20:58:00 | Tema: amortização e pagamento parcelado |
| 20:59:00 | Acrescentar juros: multiplicar por 1,3 |
| 21:03:00 | Dois meses: fator 1,3 ao quadrado |
| 21:05:00 | Amortização: dividir por 1,3 |
| 21:08:00 | Desconto de 30% não é tirar juros |
| 21:13:00 | Pagamento parcelado e preço à vista |
| 21:15:00 | Entrada não tem juros |
| 21:22:00 | Definição de amortização |
| 21:23:00 | Questão do celular do James |
| 21:26:00 | Preço à vista: R$ 5.368 |
| 21:30:00 | Quitação: R$ 4.368 |
| 21:31:00 | Resumo da aula |
Como o ENEM cobra amortização e parcelamento
O professor diz que amortização e pagamento parcelado caem muito no Enem e que sempre aparece algo parecido com a questão da aula. Na prática, a questão pede um valor de quitação ou preço à vista de uma compra com entrada e parcelas, com taxa mensal dada, e a armadilha é confundir desconto com retirada de juros ou cobrar juros sobre a entrada.
Antes desta aula, vale ter em dia:
- Porcentagem: aumento com um único fator (1 + i)
- Juros compostos (aula anterior)
- Potenciação
O mapa mental da aula
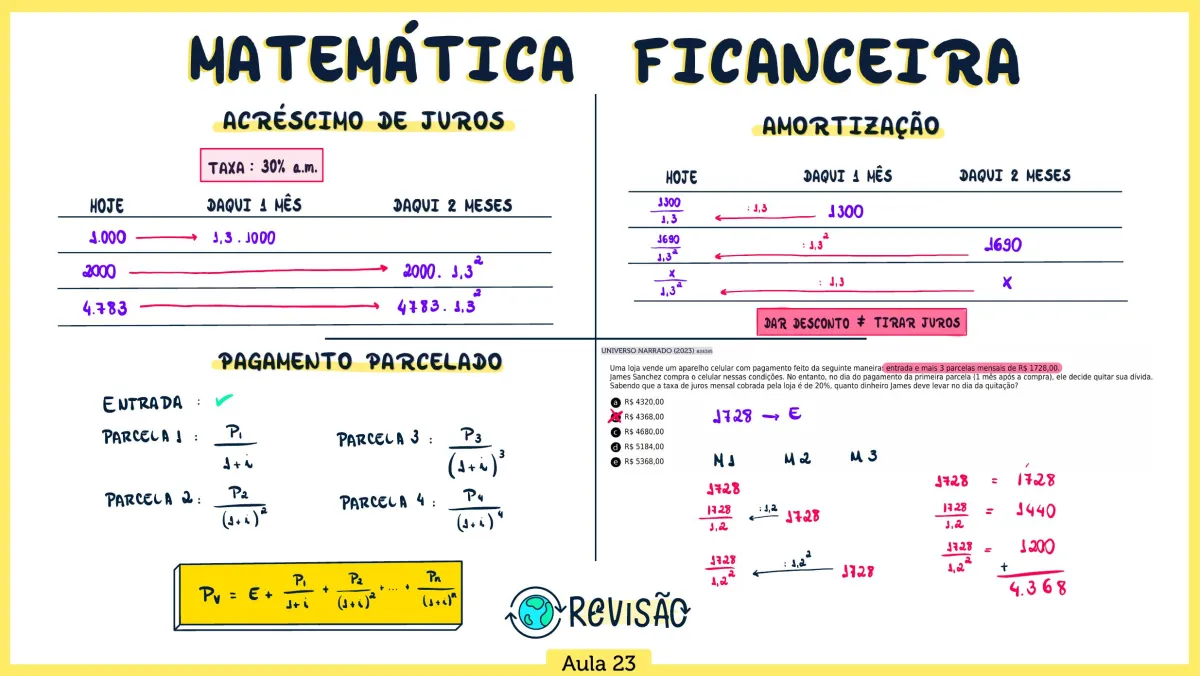
O que o mapa destaca:
- Acréscimo de juros: multiplicar por 1,3, 1,3 ao quadrado etc. (taxa de 30% a.m.)
- Amortização: dividir por 1,3 para voltar um mês, por 1,3 ao quadrado para voltar dois
- Dar desconto não é o mesmo que tirar juros
- Pagamento parcelado: entrada sem juros e parcelas P1/(1+i), P2/(1+i)^2 etc.
- Fórmula Pv = E + P1/(1+i) + P2/(1+i)^2 + ... + Pn/(1+i)^n
- Questão do celular (James Sanchez): 1728 + 1728/1,2 + 1728/1,2^2 = 4.368
O material completo da aula, com os exercícios, para imprimir e revisar.
Do que trata a aula e por que ela cai
Esta aula aprofunda a matemática financeira vista em juros simples e compostos. O tema é amortização e pagamento parcelado, assunto que, segundo o professor, aparece no Enem com muita frequência, sempre em alguma versão parecida com a que será resolvida ao final.
A proposta é entender de onde vêm as fórmulas em vez de decorá-las. O professor argumenta que, numa prova importante, sob tensão, é normal esquecer uma fórmula; quem entendeu o raciocínio consegue reconstruí-la com o próprio conhecimento, sem depender de memória.
O caminho da aula tem três etapas. Primeiro, como acrescentar juros a um valor, o que se resolve com uma multiplicação, conforme visto na aula de porcentagem. Depois, como tirar juros, que é a amortização propriamente dita e se resolve com uma divisão. Por fim, o pagamento parcelado, que nada mais é do que uma série de amortizações somadas à entrada.
O professor lembra que, na aula de porcentagem, ensinou a calcular um aumento com uma conta só: para um aumento de 50% sobre R1+i$ que aparece adiante parece fórmula solta; com ele, é consequência direta.
Acrescentar juros: multiplicar por 1 + i
Com taxa de 30% ao mês, um empréstimo de R1{,}3 \cdot 1000 = 1300$. O que importa não é o valor, e sim o método: acrescentar 30% é multiplicar por 1,3, em uma única conta, sem calcular os juros separadamente e somar.
Para dois meses, a dívida é multiplicada por 1,3 duas vezes. Com R2000 \cdot 1{,}3^21000 \cdot 1{,}3 \cdot 1{,}3 = 1000 \cdot 1{,}3^2$. Trata-se do mesmo mecanismo dos juros compostos.
A generalização é direta: passado um mês, a dívida é multiplicada por 1,3; passados dois, por ; passados dez, por . Isso vale para qualquer valor, mesmo um número feio como R4783 \cdot 1{,}3^{t}$ já dá o resultado, e a prova não exige calcular a potência.
Em termos gerais, com taxa e tempo , o fator de acréscimo é . O professor insiste que o objetivo aqui é dominar o raciocínio de montar a expressão, porque na prova o que se cobra, muitas vezes, é a montagem correta da conta e não o resultado numérico.
Amortização: tirar juros dividindo por 1 + i
Agora a situação inversa. Alguém promete pagar R 1.000, e nesse caso ela é quase óbvia, mas o professor quer o método para valores nada óbvios.
Se para acrescentar juros se multiplica por 1,3, para tirar juros se divide por 1,3. Assim, . Amortizar, portanto, é retirar os juros embutidos em um valor que seria pago no futuro, por causa de um pagamento antecipado.
O mesmo vale para mais de um mês. Se a dívida daqui a dois meses será de R1{,}3^2 1.000 de novo. Se a dívida daqui a dois meses for um valor qualquer , o valor de hoje é .
A regra geral: voltar um mês, dividir por 1,3; voltar dois meses, dividir por ; voltar três, por ; voltar dez, por . O expoente é sempre o número de meses de antecipação, isto é, o número de meses de juros que se retira.
Desconto de 30% não é o mesmo que tirar 30% de juros
O professor destaca um erro muito comum. Se a dívida de daqui a um mês é R1300 - 390 = 910$, não 1.000.
A diferença é que o desconto incide sobre o valor final, 1.300, enquanto os 30% de juros foram calculados sobre o valor inicial, 1.000. Para desfazer um acréscimo de 30%, não se subtrai 30% do valor final: divide-se por 1,3. Dar desconto e tirar juros são operações completamente diferentes, embora muita gente as confunda.
O professor observa que, se a dívida fosse realmente reduzida a R 1.000, ficaria mais leve para quem deve, e por isso o engano é tão tentador. Na prova, a alternativa que corresponde ao desconto simples costuma estar entre as opções, como armadilha para quem não distingue as duas operações.
Pagamento parcelado como série de amortizações
Na compra parcelada, por exemplo de uma geladeira, normalmente há uma entrada e, depois, parcelas em datas futuras. O preço à vista é o valor que, pago hoje, equivale a toda essa sequência de pagamentos. Calculá-lo é amortizar cada parcela e somar tudo.
A entrada não tem juros, porque juros só incidem quando há intervalo de tempo, e na entrada não passou tempo algum. Portanto, ela entra no preço à vista pelo valor cheio.
A parcela 1, paga daqui a um mês, já carrega um mês de juros. Para trazê-la ao valor de hoje, divide-se por . A parcela 2, paga daqui a dois meses, carrega dois meses de juros e é dividida por . A parcela 3 é dividida por , a parcela 4 por , e assim até a parcela , dividida por . As parcelas podem ser iguais ou diferentes, conforme o combinado com a loja.
Somando tudo, o preço à vista é , em que é a entrada e o número de parcelas. O professor mostra que essa fórmula grande é só o raciocínio do tópico anterior repetido para cada parcela, e que, mesmo sem lembrá-la, dá para montá-la pensando em quanto tempo de juros cada parcela carrega.
Ele resume: amortização é tirar juros por causa do pagamento antecipado de uma parcela; o valor assim obtido, referido a hoje, é o chamado valor presente.
Questão modelo: James quita a dívida do celular
O enunciado: uma loja vende um celular com entrada e mais três parcelas mensais de R$ 1.728. James compra nessas condições, mas no dia do pagamento da primeira parcela, um mês após a compra, decide quitar a dívida. Com taxa de juros de 20% ao mês, quanto ele deve levar nesse dia?
Como aquecimento, o professor calcula o preço à vista: . Com a escolha de números redondos, as parcelas ficam 1.440, 1.200 e 1.000, e o total é R$ 5.368. Esse valor é uma das alternativas e é a resposta de uma pergunta diferente: a pergunta da questão é sobre a quitação um mês depois, não sobre o preço à vista.
No dia da quitação, a entrada já foi paga e deve ser ignorada. A parcela daquele dia é paga normalmente, sem desconto: R1728/1{,}2 = 14401728/1{,}2^2 = 1200$.
O total que James deve levar é . A resposta correta é a alternativa b, R$ 4.368,00.
As fórmulas desta aula
Para levar um valor de hoje até daqui a t períodos, acrescentando os juros.
Para trazer a hoje um valor que seria pago daqui a t períodos; t é o número de meses de antecipação.
Compra com entrada e n parcelas em datas futuras: soma da entrada com cada parcela amortizada.
Fichas completas: valor presente juros compostos juros simples
As 3 questões resolvidas na aula
Questão 01 · questão modelo ENEM (enunciado do mapa mental)
Uma loja vende um aparelho celular com pagamento feito da seguinte maneira: entrada e mais 3 parcelas mensais de R 4320,00 b) R 4680,00 d) R 5368,00
- A entrada já foi paga e não entra na conta.
- A parcela do dia (mês 1) é paga cheia: 1728.
- A parcela do mês 2 é antecipada em 1 mês: 1728/1,2 = 1440.
- A parcela do mês 3 é antecipada em 2 meses: 1728/1,2^2 = 1200.
- Soma: 1728 + 1440 + 1200 = 4368.
Armadilha: R$ 5.368,00 (alternativa e) é o preço à vista com a entrada e as três parcelas amortizadas, não o valor de quitação; e pagar 3 x 1728 sem tirar os juros também erra.
Questão 02 · exemplo do professor
Preço à vista do mesmo celular (entrada e 3 parcelas de R$ 1728, taxa de 20% ao mês).
- Entrada: 1728, sem juros.
- Parcela 1: 1728/1,2 = 1440.
- Parcela 2: 1728/1,2^2 = 1200.
- Parcela 3: 1728/1,2^3 = 1000.
- Soma: 1728 + 1440 + 1200 + 1000 = 5368.
Armadilha: Aplicar juros também à entrada, ou usar o mesmo expoente para todas as parcelas.
Questão 03 · exemplo do professor
A dívida daqui a dois meses será de R$ 1.690, com taxa de 30% ao mês. Quanto vale hoje?
- Dois meses de juros embutidos.
- Dividir por 1,3 ao quadrado: 1690/1,69 = 1000.
Armadilha: Tirar 2 x 30% = 60% da dívida, ou dividir por 1,3 só uma vez.
Erros que derrubam nota em amortização e parcelamento
- 01
Confundir dar 30% de desconto com tirar 30% de juros
Confundir dar 30% de desconto com tirar 30% de juros: 1300 - 390 = 910, e o certo é 1300/1,3 = 1000.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 02
Cobrar juros sobre a entrada, que não tem juros porque não
Cobrar juros sobre a entrada, que não tem juros porque não passou tempo.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 03
Usar o mesmo expoente em todas as parcelas; o expoente é
Usar o mesmo expoente em todas as parcelas; o expoente é o número de meses de antecipação de cada uma.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 04
Pagar a soma das parcelas na quitação antecipada, sem tirar
Pagar a soma das parcelas na quitação antecipada, sem tirar os juros embutidos.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 05
Multiplicar em vez de dividir ao voltar no tempo
Multiplicar em vez de dividir ao voltar no tempo.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar.
FAQ: Amortização e Parcelamento no ENEM
O que é amortização em matemática financeira?
É retirar os juros embutidos em um valor a ser pago no futuro, por causa de um pagamento antecipado. Na prática, divide-se o valor por (1 + i) elevado ao número de meses de antecipação.
Por que dividir por 1 + i em vez de dar o desconto da taxa?
Porque os juros foram calculados sobre o valor inicial, e não sobre o final. Para desfazer um acréscimo de 30%, divide-se por 1,3; subtrair 30% do valor final dá um número menor que o correto (910 em vez de 1.000, no exemplo).
A entrada tem juros?
Não. Juros só existem quando passa tempo, e a entrada é paga na hora. Ela entra no preço à vista pelo valor cheio.
Como calcular o preço à vista de uma compra parcelada?
Soma-se a entrada com cada parcela dividida por (1 + i) elevado ao mês em que é paga: P1/(1+i), P2/(1+i)^2 e assim por diante, até a n-ésima parcela.
Como calcular o valor de quitação antecipada de um parcelamento?
Paga-se integralmente a parcela do dia e amortiza-se cada parcela restante pelo número de meses que ela está sendo antecipada. No exemplo do celular, 1728 + 1728/1,2 + 1728/1,2^2 = 4.368.
É preciso decorar a fórmula do valor presente?
Não. O professor defende que basta lembrar que acrescentar juros é multiplicar por 1 + i e que tirar juros é dividir, com expoente igual ao número de meses; a fórmula sai do raciocínio.
Continue a revisão de Matemática do ENEM
Revisão de Matemática ENEM
A aula inteira, capítulo a capítulo, com o minuto de cada tema.
32. Progressão Aritmética
3 questões resolvidas, 25 min.
33. Progressão Geométrica
3 questões resolvidas, 29 min.
34. Juros
3 questões resolvidas, 39 min.
36. Princípio fundamental da contagem (Análise Combinatória)
7 questões resolvidas, 44 min.
37. Arranjo e Permutações (Análise Combinatória)
5 questões resolvidas, 44 min.
38. Permutação e Repetição (Análise Combinatória)
4 questões resolvidas, 43 min.