Esta aula em 39 minutos: o índice
Atualizado em set/2026. Quem te mostra isso aqui é o Universo Narrado, com mais de 1 milhão de inscritos no YouTube e quase 2.000 aulas gratuitas de Física e Matemática. Esta página é o capítulo de Juros da aula, em texto, com o minuto de cada passo. Sem resumo de legenda: é a explicação do professor, editada.
| No vídeo | O que acontece |
|---|---|
| 20:18:00 | Abertura: duas aulas de matemática financeira |
| 20:19:00 | O que são juros: dinheiro que depende do tempo |
| 20:20:00 | Aplicação, empréstimo e capital |
| 20:21:00 | Juros simples: taxa sobre o valor inicial |
| 20:27:00 | Fórmula J = C·i·t e taxa casada com o tempo |
| 20:29:00 | Juros compostos: taxa sobre o valor atual |
| 20:32:00 | Fator de aumento: 30% vira multiplicar por 1,3 |
| 20:37:00 | Dedução de M = C(1+i)^t |
| 20:40:00 | Juros compostos: calcule o montante e subtraia |
| 20:41:00 | Gráfico: reta contra exponencial |
| 20:47:00 | Questão: 12 depósitos de R$ 1.000 a 5% |
| 20:53:00 | Soma da PG e resposta R$ 16.800 |
Como o ENEM cobra juros
O professor afirma, ao final, que este é um assunto que vai cair no ENEM. A questão modelo mostra o formato mais traiçoeiro: depósitos mensais iguais a juros compostos, em que cada depósito rende por um número diferente de meses e a soma é uma PG. A regra de leitura dada por ele: se o enunciado diz juros simples, é simples; se diz compostos, é compostos; se não diz nada, é compostos.
Antes desta aula, vale ter em dia:
- Porcentagem: aumentos e descontos, e passagem de porcentagem para decimal
- Progressão geométrica: termo geral e soma dos termos
- Função exponencial e seu gráfico (noção de crescimento cada vez mais rápido)
O mapa mental da aula
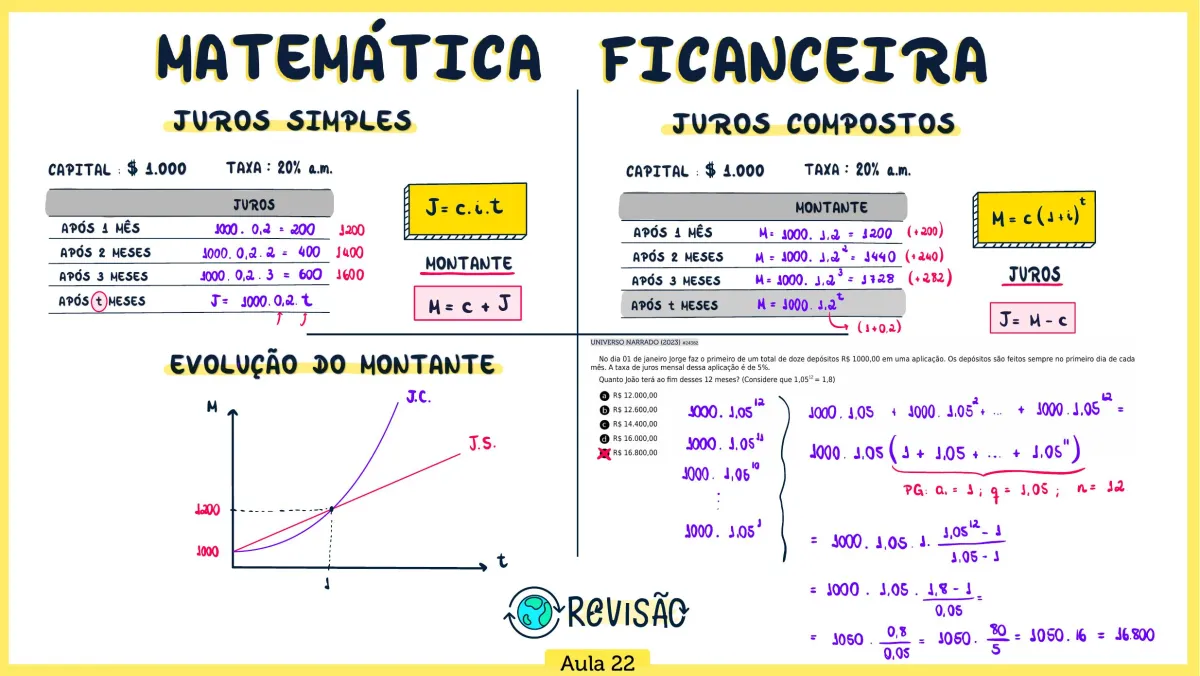
O que o mapa destaca:
- Juros simples: J = C·i·t, com tabela de 1, 2, 3 e t meses (R$ 200, 400, 600); montante M = C + J
- Juros compostos: M = C(1+i)^t, com tabela 1.200, 1.440, 1.728; juros J = M − C
- Gráfico M × t: reta (J.S.) e exponencial (J.C.) se cruzam em t = 1, no valor 1.200
- Questão ENEM modelo: 12 depósitos de R$ 1.000, taxa 5% a.m., dado 1,05^12 = 1,8
- Resolução: PG com a1 = 1, q = 1,05 e n = 12; resultado R$ 16.800 (alternativa e)
O material completo da aula, com os exercícios, para imprimir e revisar.
O que são juros, capital, taxa e montante
A aula abre a matemática financeira, que o professor apresenta como uma das áreas da matemática que mais usamos na vida, e se apoia na aula de porcentagem, em que se aprendeu a calcular aumentos e descontos. Esse raciocínio é a base de tudo o que vem a seguir.
Juros são o dinheiro que se obtém pela aplicação de uma quantia durante um intervalo de tempo. Por isso, para haver juros é preciso haver tempo: se o dinheiro aumentou de outro modo, instantaneamente, isso não é juros. A ideia vale nos dois sentidos. Quem coloca dinheiro no banco vê a quantia render e ter lucro; quem pega um empréstimo, por exemplo de R 10.000 iniciais é chamado de juros.
A quantia inicial, aplicada ou emprestada, é o capital. O professor insiste numa confusão frequente: juros e taxa não são a mesma coisa. Juros são dinheiro, em unidades monetárias; a taxa é o percentual. Se a taxa é 20% ao mês e o capital é R 200, e não 20%.
O montante é o dinheiro total, isto é, o capital somado aos juros. Essa relação, M = C + J, nunca muda, valha o regime que valer. Os dois regimes que a aula estuda, juros simples e juros compostos, diferem apenas em sobre qual valor a taxa incide.
Juros simples: a taxa incide sempre sobre o capital
Em juros simples, a taxa incide sempre sobre o valor inicial, ou seja, sobre o capital. O exemplo é deliberadamente simples: capital de R$ 1.000 aplicado a 20% ao mês. O professor avisa que a taxa é absurda, pois a taxa de juros da época da gravação estava em 12,75% ao ano, cerca de 1% ao mês ou pouco menos; o valor serve só para facilitar a conta, e a lógica é a mesma.
Em juros simples convém pensar diretamente nos juros. Depois de um mês, o dinheiro rende 20% de 1.000, o que se calcula multiplicando 1.000 por 0,2 (20% é 20/100, ou 0,2 na forma decimal), dando R 400. Depois de três meses, 1.000 · 0,2 · 3 = R$ 600. Depois de t meses, J = 1.000 · 0,2 · t.
Generalizando, o 1.000 é o capital, o 0,2 é a taxa e o t é o tempo, de modo que J = C · i · t. O C·i é quanto se gera por mês, e o t multiplica pela quantidade de meses em que o dinheiro ficou rendendo.
Dois cuidados. Primeiro, a taxa e o tempo precisam estar na mesma unidade: taxa ao mês com tempo em meses, ao ano com anos, ao semestre com semestres. Segundo, a taxa entra na fórmula na forma decimal ou de fração, 0,2 ou 20/100, nunca como 20. O montante sai somando: M = C + J.
Juros compostos: a taxa incide sobre o valor atual
Em juros compostos, a taxa incide sempre sobre o valor atual, seja da dívida ou do investimento. A situação é a mesma, R$ 1.000 a 20% ao mês, mas agora calcular os juros diretamente daria muito trabalho, porque não há uma fórmula simples para o total de juros. É mais fácil calcular o montante, com o raciocínio da aula de porcentagem.
O exemplo de apoio: R$ 1.000 com aumento de 30%. Pode-se calcular 30% de 1.000, que é 300, e somar, obtendo 1.300. Mas existe uma conta única: o valor inicial representa 100%, com 30% de aumento passa a representar 130%, que na forma decimal é 1,3. Basta multiplicar 1.000 por 1,3 para obter direto o valor final, já com o capital e o aumento embutidos.
Aplicado aos juros, depois de um mês o montante é 1.000 · 1,2 = 1.200, e os juros foram R$ 200. Depois de dois meses, o aumento de 20% incide sobre os 1.200 atuais: 1.200 · 1,2 = 1.440. Como o 1.200 veio de 1.000 · 1,2, o resultado é 1.000 · 1,2². Depois de três meses, multiplica-se de novo por 1,2, e o montante é 1.000 · 1,2³ = 1.728. Depois de t meses, 1.000 · 1,2^t.
Generalizando, o 1.000 é o capital C, e o 1,2 vem de 1 + 0,2, isto é, 100% mais a taxa. Resulta M = C(1+i)^t. O professor destaca que, quem esquecer a fórmula, consegue refazê-la: se o valor aumenta, é só ir multiplicando por 1,2, ou por 1,3, conforme a taxa.
Como achar os juros compostos: montante menos capital
Calcular os juros mês a mês em juros compostos é uma confusão, e o professor mostra por quê. No primeiro mês, os juros foram R 240. No terceiro, os 20% incidem sobre 1.440, e não sobre o lucro acumulado; o aumento é de 1.440 para 1.728, e os juros do mês são ainda maiores. Ou seja, os juros de cada mês crescem, e não há uma lógica simples para somá-los.
A saída é a relação que nunca muda: o montante é o capital mais os juros. Portanto, para saber os juros, basta calcular o montante e subtrair o capital: J = M − C. O professor resume: "já era", a charada está resolvida.
A conclusão prática é que, em juros compostos, o caminho é sempre calcular o montante com M = C(1+i)^t e só no final, se o enunciado pedir os juros, fazer a subtração. Não se tenta construir os juros por soma de parcelas mensais.
Gráfico: reta contra exponencial e qual regime escolher
Para comparar os dois regimes, o professor constrói o gráfico da evolução do montante com os mesmos R$ 1.000 a 20% ao mês. Em juros simples, o montante vai de 1.000 para 1.200, 1.400, 1.600 e assim por diante, sempre somando 200 por mês: uma reta que parte de 1.000, ou seja, crescimento linear.
Em juros compostos, o primeiro mês é idêntico, 1.200. A partir do segundo, o montante cresce cada vez mais depressa: 1.440, 1.728 e assim em diante. É uma progressão geométrica, e o gráfico é o de uma função exponencial, que sobe cada vez mais rápido. As duas curvas se encontram em um único ponto, no tempo de um mês, no valor 1.200. Antes de completar o primeiro mês, os juros simples ficam acima; depois dele, os compostos descolam e disparam.
A consequência vale para quem aplica e para quem deve. Quem coloca dinheiro a longo prazo prefere juros compostos, que rendem mais. Quem paga juros preferiria a curva dos simples, que cresce menos depois do primeiro mês. Segundo o professor, o único lugar em que existe juros simples de regra é na cobrança do cartão de crédito quando a fatura é paga com menos de um mês, justamente o trecho em que os simples são mais altos que os compostos.
Para a prova, a regra é direta: se o enunciado diz juros simples, é simples; se diz compostos, é compostos; se não diz nada, é compostos, com a taxa sempre incidindo sobre o valor atual.
Questão modelo: 12 depósitos mensais a 5%
A questão modelo ENEM trata de uma série de investimentos, também chamada de investimentos sucessivos: o aplicador deposita uma quantia regularmente, todo mês, todo ano ou todo dia, e se pergunta quanto terá no final. No caso, Jorge faz 12 depósitos de R$ 1.000, sempre no primeiro dia de cada mês, a partir de 1º de janeiro, com taxa de 5% ao mês, e se quer o total ao fim dos 12 meses. O enunciado fornece 1,05^12 = 1,8.
O erro mais comum é pensar que são R$ 12.000 e multiplicar tudo por 1,05^12. Isso supõe que todo o dinheiro rende durante 12 meses, o que é falso. O primeiro depósito, feito em 1º de janeiro, rende até o fim de dezembro, ou seja, 12 meses, e vira 1.000 · 1,05^12. O depósito de fevereiro rende 11 meses e vira 1.000 · 1,05^11. O de março rende 10 meses, 1.000 · 1,05^10, e assim por diante, até o último depósito, de 1º de dezembro, que rende apenas um mês e vira 1.000 · 1,05.
O total é a soma de todos esses montantes, e esse tipo de soma leva naturalmente a uma progressão geométrica, como se vê no tópico seguinte.
Somando a PG e chegando a R$ 16.800
O total é 1.000 · 1,05 + 1.000 · 1,05² + ... + 1.000 · 1,05^12. O professor começa a soma "de trás para frente" só para facilitar, e põe em evidência o que é comum a todas as parcelas: o 1.000 e o 1,05. Sobra, entre parênteses, 1 + 1,05 + 1,05² + ... + 1,05^11, que é a soma de uma PG de primeiro termo 1 e razão 1,05.
O cuidado aqui é contar os termos. Não são 11, são 12: é como se o primeiro termo fosse 1,05^0, e os expoentes vão de 0 a 11, o que dá 12 termos. Com a fórmula da soma da PG, S = a1(q^n − 1)/(q − 1), fica (1,05^12 − 1)/(1,05 − 1).
Substituindo 1,05^12 = 1,8, o numerador é 0,8 e o denominador é 0,05. O total fica 1.000 · 1,05 · 0,8/0,05 = 1.050 · 16 = 16.800. Para a divisão, basta multiplicar em cima e embaixo por 100, o que dá 80/5 = 16.
O resultado é R$ 16.800, alternativa e. O professor fecha dizendo que a aula cobre juros simples, juros compostos e série de investimentos, e que se trata de assunto que vai cair.
As fórmulas desta aula
Quando o enunciado fala em juros simples: a taxa incide sempre sobre o capital, com i em decimal e na mesma unidade de t.
Em qualquer regime, para obter o valor final somando capital e juros.
Quando os juros incidem sobre o valor atual, ou quando o enunciado não diz o regime.
Para obter só os juros depois de calcular o montante composto.
Para aplicar um aumento percentual com uma única multiplicação (30% vira 1,3).
Em séries de depósitos regulares, em que cada parcela rende por um número diferente de períodos.
Fichas completas: juros simples juros compostos termo geral da pg
As 3 questões resolvidas na aula
Questão 01 · exemplo do professor
Capital de R$ 1.000 aplicado a juros simples com taxa de 20% ao mês. Quanto rende de juros após 1, 2 e 3 meses, e após t meses?
- Converter a taxa para decimal: 20% = 0,2.
- 1 mês: J = 1.000 · 0,2 · 1 = 200.
- 2 meses: J = 1.000 · 0,2 · 2 = 400.
- 3 meses: J = 1.000 · 0,2 · 3 = 600.
- t meses: J = 1.000 · 0,2 · t, ou seja, J = C·i·t.
Armadilha: Confundir juros com taxa (os juros são R$ 200, e não 20%), usar 20 em vez de 0,2 ou misturar taxa mensal com tempo em anos.
Questão 02 · exemplo do professor
Os mesmos R$ 1.000 a 20% ao mês, agora a juros compostos. Qual é o montante após 1, 2, 3 e t meses?
- Fator de aumento: 1 + 0,2 = 1,2.
- 1 mês: 1.000 · 1,2 = 1.200.
- 2 meses: 1.200 · 1,2 = 1.440, ou 1.000 · 1,2².
- 3 meses: 1.440 · 1,2 = 1.728, ou 1.000 · 1,2³.
- t meses: M = 1.000 · 1,2^t, isto é, M = C(1+i)^t.
Armadilha: Tentar somar os juros mês a mês (200, 240, 288...) em vez de calcular o montante e subtrair o capital.
Questão 03 · questão modelo ENEM (enunciado do mapa mental)
No dia 01 de janeiro, Jorge faz o primeiro de um total de doze depósitos de R 12.000,00; b) R 14.400,00; d) R 16.800,00. (O mapa mental escreve "João" no enunciado; na aula o professor diz "Jorge".)
- O 1º depósito rende 12 meses, o 2º rende 11, o 3º rende 10, e assim até o 12º, que rende 1 mês.
- Total = 1.000·1,05 + 1.000·1,05² + ... + 1.000·1,05^12.
- Pôr 1.000 · 1,05 em evidência: sobra 1 + 1,05 + ... + 1,05^11, PG com a1 = 1, q = 1,05 e n = 12 termos (e não 11).
- Soma da PG: (1,05^12 − 1)/(1,05 − 1) = (1,8 − 1)/0,05 = 0,8/0,05 = 16.
- Total = 1.000 · 1,05 · 16 = 1.050 · 16 = 16.800.
Armadilha: Multiplicar os R$ 12.000 depositados por 1,05^12, o que supõe que todo o dinheiro rende por 12 meses; e errar a contagem de termos da PG (12, não 11).
Erros que derrubam nota em juros
- 01
Confundir juros
Confundir juros (dinheiro, em reais) com taxa (percentual).
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 02
Usar a taxa como 20 em vez de 0,2 ou 20/100 na fórmula
Usar a taxa como 20 em vez de 0,2 ou 20/100 na fórmula.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 03
Não casar a unidade da taxa com a do tempo
Não casar a unidade da taxa com a do tempo (taxa ao mês com tempo em anos, por exemplo).
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 04
Tentar calcular os juros compostos mês a mês em vez
Tentar calcular os juros compostos mês a mês em vez de calcular o montante e subtrair o capital.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 05
Em série de depósitos, aplicar 1,05^12 ao total depositado,
Em série de depósitos, aplicar 1,05^12 ao total depositado, como se todo o dinheiro rendesse os 12 meses.
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar. - 06
Na soma da PG dos depósitos, contar 11 termos em vez de 12
Na soma da PG dos depósitos, contar 11 termos em vez de 12 (esquecer o termo 1,05^0).
Como evitar: Refaça o passo com a fórmula na frente e confira a unidade ou o intervalo do resultado antes de marcar.
FAQ: Juros no ENEM
Qual é a diferença entre juros simples e juros compostos?
Em juros simples, a taxa incide sempre sobre o capital inicial, e o montante cresce de forma linear. Em juros compostos, a taxa incide sobre o valor atual, e o montante cresce de forma exponencial, cada vez mais rápido.
Qual regime usar se o enunciado não disser qual é?
Juros compostos. O professor orienta: falou simples, é simples; falou compostos, é compostos; não falou nada, é compostos, com a taxa incidindo sobre o valor atual.
Qual é a diferença entre juros e taxa de juros?
Juros são o valor em dinheiro que o capital rende no período; a taxa é o percentual aplicado. Com taxa de 20% ao mês sobre R 200.
Como calcular os juros em juros compostos?
Calcule o montante com M = C(1+i)^t e subtraia o capital: J = M − C. Somar os juros mês a mês seria trabalhoso, porque cada mês rende mais que o anterior.
De onde vem o 1,2 na fórmula de juros compostos?
Vem de 1 + 0,2: o 1 é o valor atual (100%) e o 0,2 é a taxa de 20%. Multiplicar por 1,2 aumenta o valor em 20% de uma vez; por isso a fórmula é C(1+i)^t.
Por que em depósitos mensais não se faz 12.000 vezes 1,05 elevado a 12?
Porque cada depósito rende por um número diferente de meses: o primeiro rende 12, o segundo 11, e o último apenas 1. A soma desses montantes forma uma PG com 12 termos.
Em que ponto os juros simples e compostos dão o mesmo montante?
No tempo de um período (aqui, um mês), quando os dois dão R$ 1.200 no exemplo. Antes disso os simples são maiores; depois, os compostos crescem muito mais.